Anugerah Percukaian Asia-Pasifik ITR 2026
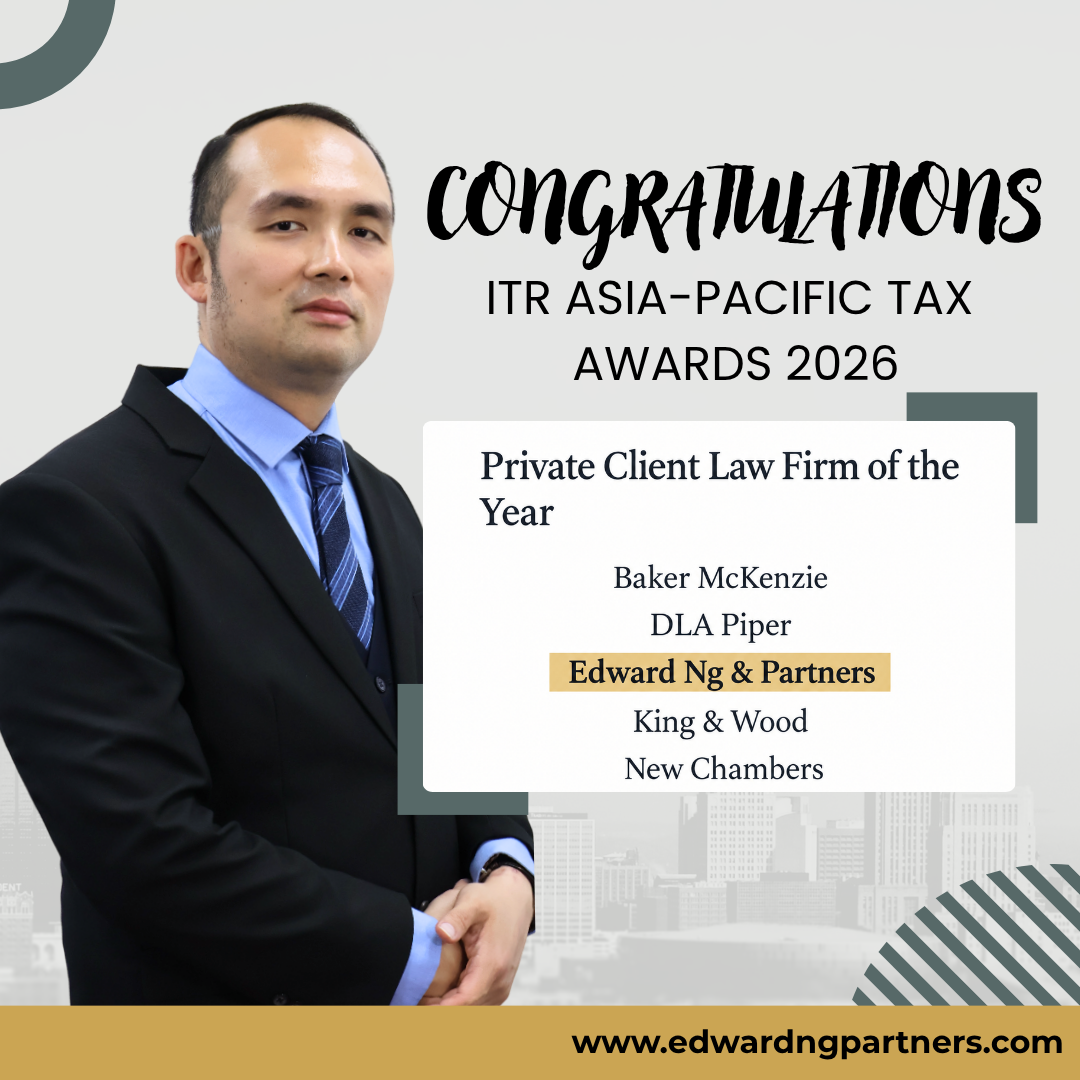
Kami berbesar hati kerana telah disenarai pendek bagi kategori Firma Undang-Undang Klien Persendirian Terbaik Tahun Ini di Anugerah Percukaian Asia-Pasifik ITR 2026 (ITR Asia-Pacific Tax Awards 2026), anjuran oleh International Tax Review.
Anugerah Undang-Undang ALB Malaysia 2026
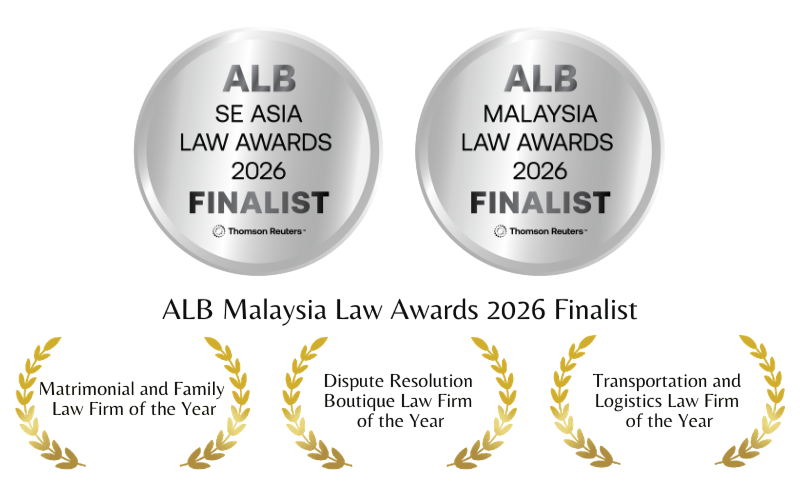
Kami dengan bangga berkongsi bahawa Edward Ng & Partners telah dinamakan sebagai FINALIS di Anugerah Undang-Undang ALB Malaysia 2026 (ALB Malaysia Law Awards 2026) yang berprestij, anjuran oleh Asian Legal Business, sebuah penerbitan Thomson Reuters.
Anugerah Undang-Undang ALB Asia Tenggara 2026
Kami dengan bangga mengumumkan bahawa Edward Ng & Partners telah dinamakan sebagai FINALIS bagi kategori Firma Undang-Undang Perkahwinan dan Keluarga Terbaik Tahun Ini di Anugerah Undang-Undang ALB Asia Tenggara 2026 (ALB SE Asia Law Awards 2026). Satu pencapaian yang membanggakan bagi pasukan undang-undang kami yang berdedikasi.
Nasihat Pematuhan Pencegahan Pengubahan Wang Haram (AML) & Jenayah Kewangan
Di Malaysia, undang-undang berkaitan pengubahan wang haram dikawal terutamanya oleh Anti-Money Laundering, Anti-Terrorism Financing and Proceeds of Unlawful Activities Act 2001 (Akta Pencegahan Pengubahan Wang Haram, Pembiayaan Keganasan dan Hasil Aktiviti Haram 2001, “AMLA”). Undang-undang ini menetapkan kesalahan berkaitan pengubahan wang haram dan menyediakan rangka kerja undang-undang untuk menghalang penjenayah…
Ekstrateritorialiti (Kes-kes UK)
Pemohon, iaitu pasangan suami isteri yang bermastautin di England, telah memeterai perjanjian ibu tumpangan di Ukraine. Ibu tumpangan tersebut, seorang wanita Ukraine yang sudah berkahwin, telah menjalani prosedur implantasi embrio yang dihasilkan daripada sperma pemohon lelaki dan sel telur penderma tanpa nama. Menurut undang-undang Ukraine, pemohon merupakan ibu bapa yang…
Kebajikan Sepanjang Hayat sebagai Pertimbangan Utama (Kes-kes UK)
Pasangan suami isteri tersebut beralih kepada kaedah ibu tumpangan antarabangsa di Rusia selepas menempuh perjalanan yang panjang dan sukar selama 16 tahun untuk menjadi ibu bapa, termasuk menjalani 15 kitaran IVF yang tidak berjaya. Anak lelaki mereka, C, dilahirkan pada tahun 2012 hasil perjanjian dengan sebuah agensi di Rusia, menggunakan…
Had Kebajikan (Persetujuan Wakil) (Kes UK)
Pasangan yang mendapatkan khidmat ibu tumpang, iaitu A dan B, telah memeterai perjanjian ibu tumpang di India menggunakan sperma B dan ovum daripada seorang penderma. Pasangan kembar, C dan D, dilahirkan pada bulan Disember 2011 dan dibawa ke UK pada tahun 2012. Pasangan itu berpisah tidak lama selepas kepulangan mereka…
Undang-undang Probet Malaysia | Pertikaian Pentadbir Harta Pusaka | Apakah Aspek Undang-undang yang Dipertimbangkan oleh Mahkamah?
Institusi Utama yang Terlibat dalam Pentadbiran Harta Pusaka di Malaysia. Di Malaysia, pentadbiran harta pusaka si mati boleh melibatkan tiga institusi utama: 1. Mahkamah, 2. Pejabat Tanah, dan 3. Amanah Raya. Episod ini memberi tumpuan khusus kepada peranan Mahkamah dalam melantik pentadbir, serta cara Mahkamah menilai tuntutan yang bertindih apabila…
Selepas Bercerai, Bolehkah Saya Masih Menuntut Nafkah daripada Bekas Suami? Panduan Lengkap Mengenai Nafkah & Pembahagian Harta!
I. Sekiranya nafkah telah dibayar sebelum perceraian, bolehkah ia diteruskan selepas perceraian? Jika, sepanjang tempoh perkahwinan, suami telah memberikan nafkah kepada isteri secara konsisten dan berkala (contohnya, melalui pemindahan bank bulanan), isteri boleh memohon kepada Mahkamah untuk meneruskan pemberian nafkah tersebut selepas perceraian. Perkara penentu bukanlah sekadar sama ada pihak-pihak…
Suami enggan membayar nafkah? Bolehkah saya tetap menuntut nafkah tanpa bercerai?
I. Apakah yang boleh dilakukan oleh seorang isteri sekiranya suaminya enggan memberikan nafkah sepanjang tempoh perkahwinan? Di Malaysia, seorang isteri boleh mengemukakan permohonan kepada Mahkamah di bawah Akta Wanita Berkahwin dan Kanak-kanak (Nafkah) 1950 untuk menuntut: nafkah bagi dirinya sendiri; dan nafkah bagi anak-anak, termasuk nafkah untuk anak luar nikah.…
Analisis Kebajikan Moden dan Perlindungan (Kes-kes UK)
Pemohon, iaitu pasangan lelaki sejenis (A dan B) yang menetap di UK, berhasrat untuk membina keluarga melalui sebuah agensi ibu tumpang di Cyprus. Walaupun agensi tersebut berpangkalan di Cyprus, proses ibu tumpang itu melibatkan pemindahan embrio di Cyprus Utara menggunakan ibu tumpang (X) dari “Negara Y”—sebuah bidang kuasa yang tidak…
Pentafsiran Bertujuan terhadap Peraturan Prosedur (Kes-kes UK)
Pasangan yang memulakan proses tersebut—sepasang suami isteri yang bermastautin di United Kingdom—telah membuat perjanjian ibu tumpangan di India. Anak tersebut, X, dilahirkan pada bulan Disember 2011 menggunakan sperma si bapa dan ovum daripada penderma. Disebabkan kurangnya pengetahuan pasangan itu mengenai keperluan undang-undang khusus di bawah Akta Persenyawaan dan Embriologi Manusia…
Pembatalan Pengangkatan (Kes UK)
Pemohon, iaitu X dan Y, merupakan pasangan sejenis yang mendapatkan rawatan kesuburan di Hospital St Bartholomew (klinik tersebut). X melahirkan anak pertama mereka, C1, pada tahun 2010. Kedua-dua ibu bapa berhasrat agar Y menjadi ibu bapa yang sah dari segi undang-undang dan percaya bahawa mereka telah menandatangani semua borang kebenaran…
Adakah sukar untuk membuktikan perbuatan curang? Bolehkah saya mengupah penyiasat persendirian untuk menjejaki mereka?
I. Apakah yang dimaksudkan dengan “zina”? Secara ringkas, zina merujuk kepada hubungan seksual secara sukarela antara dua orang, di mana sekurang-kurangnya salah seorang daripada mereka telah berkahwin dan perkahwinan tersebut masih sah dan berterusan. Elemen-elemen utamanya ialah: hubungan seksual secara sukarela; dan salah seorang pihak terikat dengan perkahwinan yang sedia…
Doktrin Pembetulan (Kes-kes UK)
Kes ini melibatkan pasangan sejenis, X dan Y, yang menjalani rawatan IVF di sebuah klinik berlesen. Y, iaitu ibu yang mengandungkan bayi tersebut, melahirkan anak kembar yang disenyawakan menggunakan sel telur biologi milik X. Di bawah Akta Persenyawaan dan Embriologi Manusia (HFEA) 2008, bagi membolehkan X diiktiraf sebagai ibu bapa…
Pembetulan Dokumentasi (Kes-kes UK)
Kes ini melibatkan lapan permohonan berasingan (Kes P hingga X) yang didengar secara bersama disebabkan oleh isu perundangan yang serupa berhubung perkhidmatan pembiakan dengan bantuan yang disediakan oleh klinik-klinik di bawah kawal selia *Human Fertilisation and Embryology Authority* (HFEA). Enam wanita dan dua lelaki memohon deklarasi di bawah Seksyen 55A…
Undang-undang Keluarga/Perceraian Malaysia | Hentikan Kesunyian Mengenai Keganasan Rumah Tangga! Panduan lengkap mengenai Perintah Perlindungan Keganasan Rumah Tangga di Malaysia!
Keganasan Rumah Tangga Bukan Sekadar Serangan Fizikal: Dua Kategori Utama. Secara umumnya, keganasan rumah tangga boleh difahami melalui dua kategori utama: Keganasan fizikal, yang merangkumi tindakan seperti serangan, menolak, atau menyebabkan kecederaan fizikal; serta penderaan psikologi atau emosi, yang merangkumi penghinaan berterusan, ugutan, penderaan secara lisan, paksaan, intimidasi, dan apa…
Undang-undang Keluarga/Perceraian Malaysia | Bolehkah Warga Asing Mengambil Anak Angkat Warganegara Malaysia? Panduan Komprehensif!
1. Definisi: “Pengambilan Anak Angkat Melibatkan Warga Asing” – Secara umumnya, perkara ini boleh difahami dalam dua situasi: (A) Salah seorang pasangan ialah warga asing manakala seorang lagi ialah warganegara Malaysia. Situasi ini biasanya tidak dianggap sebagai “pengambilan anak angkat melibatkan warga asing” dalam erti kata yang sebenar, memandangkan keluarga…
Ketidakcekapan dan Niat Pentadbiran (Kes-kes UK)
Tindakan undang-undang ini timbul susulan satu audit oleh Human Fertilisation and Embryology Authority (HFEA), yang mendedahkan bahawa 46% klinik berlesen telah menemui “ketidaknormalan” dalam rekod mereka berkaitan dengan keizinan ibu bapa. Di bawah Seksyen 37 dan 44 Akta HFEA 2008, status keibubapaan dari segi undang-undang bagi pasangan bukan biologi bergantung…
Undang-undang Keluarga/Perceraian Malaysia | Menghalangnya daripada mengahwini wanita simpanan? Menuntut aset dan nafkah daripadanya? Adakah perkara ini boleh dilakukan?
Apabila orang ramai mendengar istilah “peguam perceraian” atau “undang-undang keluarga”, tanggapan awal mereka selalunya ialah kami hanya mengendalikan kes perceraian. Hakikatnya, banyak permohonan undang-undang keluarga tidak semestinya melibatkan perceraian. Topik hari ini menyentuh satu pilihan yang berkait rapat dengan prosedur perceraian tetapi bukanlah perceraian itu sendiri—iaitu Pemisahan Secara Kehakiman (*Judicial…
Undang-undang Keluarga/Perceraian Malaysia | Adakah saya benar-benar perlu menghadiri sesi mediasi di JPN sebanyak tiga kali sebelum boleh bercerai?! Bolehkah saya memohon pengecualian daripada mahkamah?
1. Adakah kehadiran di JPN diwajibkan bagi setiap kes perceraian? Tidak semestinya. Sekiranya kedua-dua pihak bersetuju untuk bercerai (dan telah mencapai persetujuan mengenai terma-termanya), proses umumnya adalah seperti berikut: kedua-dua pihak berunding dan bersetuju mengenai terma perceraian (yang mestilah sah di sisi undang-undang); terma-terma tersebut direkodkan secara bertulis, ditandatangani, dan…
Usia Ibu Bapa dan Perancangan Masa Depan (Kes di UK)
Pemohon, Encik dan Puan K, masing-masing berusia 72 tahun dan telah bersara semasa mengemukakan permohonan mereka. Susulan kematian tragis anak lelaki tunggal mereka akibat kanser pada tahun 2020, mereka memutuskan untuk memulakan proses ibu tumpangan di California. Seorang kanak-kanak, B, dilahirkan pada bulan Januari 2024 menggunakan sperma Encik K dan…
Bolehkah saya mendapatkan perintah mahkamah untuk menghalang pasangan saya daripada membawa anak ke luar negara?
Apabila mendengar istilah “injunksi” (perintah mahkamah), ramai yang serta-merta membayangkan akaun bank yang dibekukan, larangan perjalanan, atau pembekuan aset. Namun, fokus di sini adalah berbeza. Ia berkisar tentang injunksi yang melibatkan kanak-kanak—khususnya, langkah mengawal atau menghalang kanak-kanak daripada dibawa keluar dari Malaysia. Dari segi praktis, injunksi berkaitan kanak-kanak biasanya terbahagi…
12 Soalan Lazim Utama Mengenai Undang-Undang Pengambilan Anak Angkat di Malaysia
Di Malaysia, pengambilan anak angkat bukanlah sesuatu yang boleh dilakukan semata-mata kerana keinginan peribadi. Ia merupakan satu proses perundangan yang berteraskan prinsip “kepentingan terbaik kanak-kanak.” Bagi bukan Muslim, secara umumnya terdapat dua saluran lazim untuk pengambilan anak angkat: pengambilan anak angkat melalui mahkamah dan proses pengambilan anak angkat melalui Jabatan…
Hak Jagaan Anak Berusia 7 Tahun Diberikan Secara Automatik kepada Ibu?! | Panduan Lengkap tentang Hak Jagaan & Hak Lawatan!
Memahami hak penjagaan anak adalah penting bagi memastikan kesejahteraan anak selepas perpisahan. Ketahui lebih lanjut mengenai isu hak penjagaan di sini.
Keibubapaan dari Segi Undang-undang dan Gender (Kes-kes UK)
Plaintif, TT (Freddy McConnell), didaftarkan sebagai perempuan semasa lahir tetapi telah menjalani peralihan untuk hidup sebagai lelaki. Pada tahun 2017, beliau menerima Sijil Pengiktirafan Jantina (GRC) yang mengesahkan status jantina sah beliau sebagai lelaki. Tidak lama kemudian, TT menjalani prosedur permanian dalam rahim (IUI) di sebuah klinik kesuburan, hamil, dan…
Panduan Etika dan Perlindungan (Kes UK)
Pemohon, A dan B, merupakan pasangan sejenis yang menetap di UK dan berhasrat untuk membina keluarga melalui sebuah agensi ibu tumpangan antarabangsa. Berdasarkan nasihat agensi tersebut—yang bertujuan untuk “mengelakkan komplikasi” memandangkan negara tempat prosedur itu dijalankan (Negara Y) tidak membenarkan aturan ibu tumpangan bagi pasangan sejenis—A telah mengemukakan permohonan sebagai…
Penakulan dan Analisis Kehakiman (Kes-kes UK)
Kes ini berpunca daripada prosiding penjagaan yang dimulakan oleh pihak berkuasa tempatan melibatkan lima orang kanak-kanak (A, B, C, D, dan E) susulan dakwaan penderaan fizikal oleh ibu mereka. Walaupun perancangan bagi kanak-kanak yang lebih tua telah sebahagian besarnya dimuktamadkan, masa depan anak bongsu, iaitu E, menjadi tumpuan utama pertikaian…